備品の購入価格は把握できても、商品を探し、仕様を確認し、承認を得て、納品や請求を処理するまでに費やす時間を把握している企業は多くありません。文具の値引きだけを見れば、全社業績への影響は限定的に見えるでしょう。しかし、業務コストという視点で見ると、一つひとつは短い作業でも、部署や拠点で何度も繰り返されれば、商品代とは別に無視できないコストが発生します。本記事では、備品発注に潜む業務コストを工程別に整理し、効率改善の進め方を解説します。
コスト削減
2026.10.15 更新
備品の購入価格は把握できても、商品を探し、仕様を確認し、承認を得て、納品や請求を処理するまでに費やす時間を把握している企業は多くありません。文具の値引きだけを見れば、全社業績への影響は限定的に見えるでしょう。しかし、業務コストという視点で見ると、一つひとつは短い作業でも、部署や拠点で何度も繰り返されれば、商品代とは別に無視できないコストが発生します。本記事では、備品発注に潜む業務コストを工程別に整理し、効率改善の進め方を解説します。
備品発注のコストは商品価格だけではありません。商品探索、仕様・在庫の確認、問い合わせ、見積取得、社内承認、発注、納品・検品、請求・支払処理、それぞれの工程に人の作業が発生します。これらは利用部門、承認者、総務、購買、経理などに分散するため、商品単価には表れず、日常業務の中に埋もれがちです。調達コストを検討するときは、支払った商品代だけでなく、発注から支払いまでに要した人件費やシステム費などを含む「総コスト」で捉える必要があります。
文具や日用品、衛生用品、作業用品などの間接材は、1件当たりの金額が小さくても、品目数や発注回数が多くなる傾向があります。APQC(American Productivity & Quality Center:米国生産性品質センター)の企業ベンチマークでは、購買発注1件当たりの処理コストは組織によって約14ドルから54ドル超まで差があると報告されています。対象範囲や人件費水準は企業ごとに異なりますが、少額品を細かく発注すると、商品の値引き額より社内の処理コストが大きくなる可能性を示しています。「数分の作業」と見過ごさず、年間件数と関与人数を掛け合わせて捉えることが重要です。
まず、発注業務を「商品探索・選定」「仕様確認・見積取得」「社内承認」「発注」「納品・検品」「請求・支払処理」に分解します。各工程について、担当者、1件当たりの所要時間、月間件数を整理すれば、負荷が集中している箇所を比較できます。
例えば、商品探索・申請に15分、承認に5分、受領・検品に5分、請求照合・支払処理に10分かかる場合、1件につき35分の作業が発生します。仮に1,000人規模の企業で少額購買が年間12,000件あれば、総作業時間は年間7,000時間です。人件費や社会保険料、間接費を含む時間単価を4,000円と仮定すると、業務コストは年間2,800万円相当になります。これは標準値ではなく、発注件数と処理時間がコストに与える影響を示すモデル試算です。
自社で試算する際は、一定期間の実績を抽出し、「工程別の処理時間×発生件数×時間単価」で概算します。前述の例で1件当たり10分を短縮できれば、年間2,000時間、時間単価4,000円なら800万円相当の余力が生まれます。20分なら1,600万円相当です。精緻な原価計算に時間をかけるより、同じ確認や転記がどこで繰り返され、人の判断がどこに集中しているかを把握することから始めましょう。
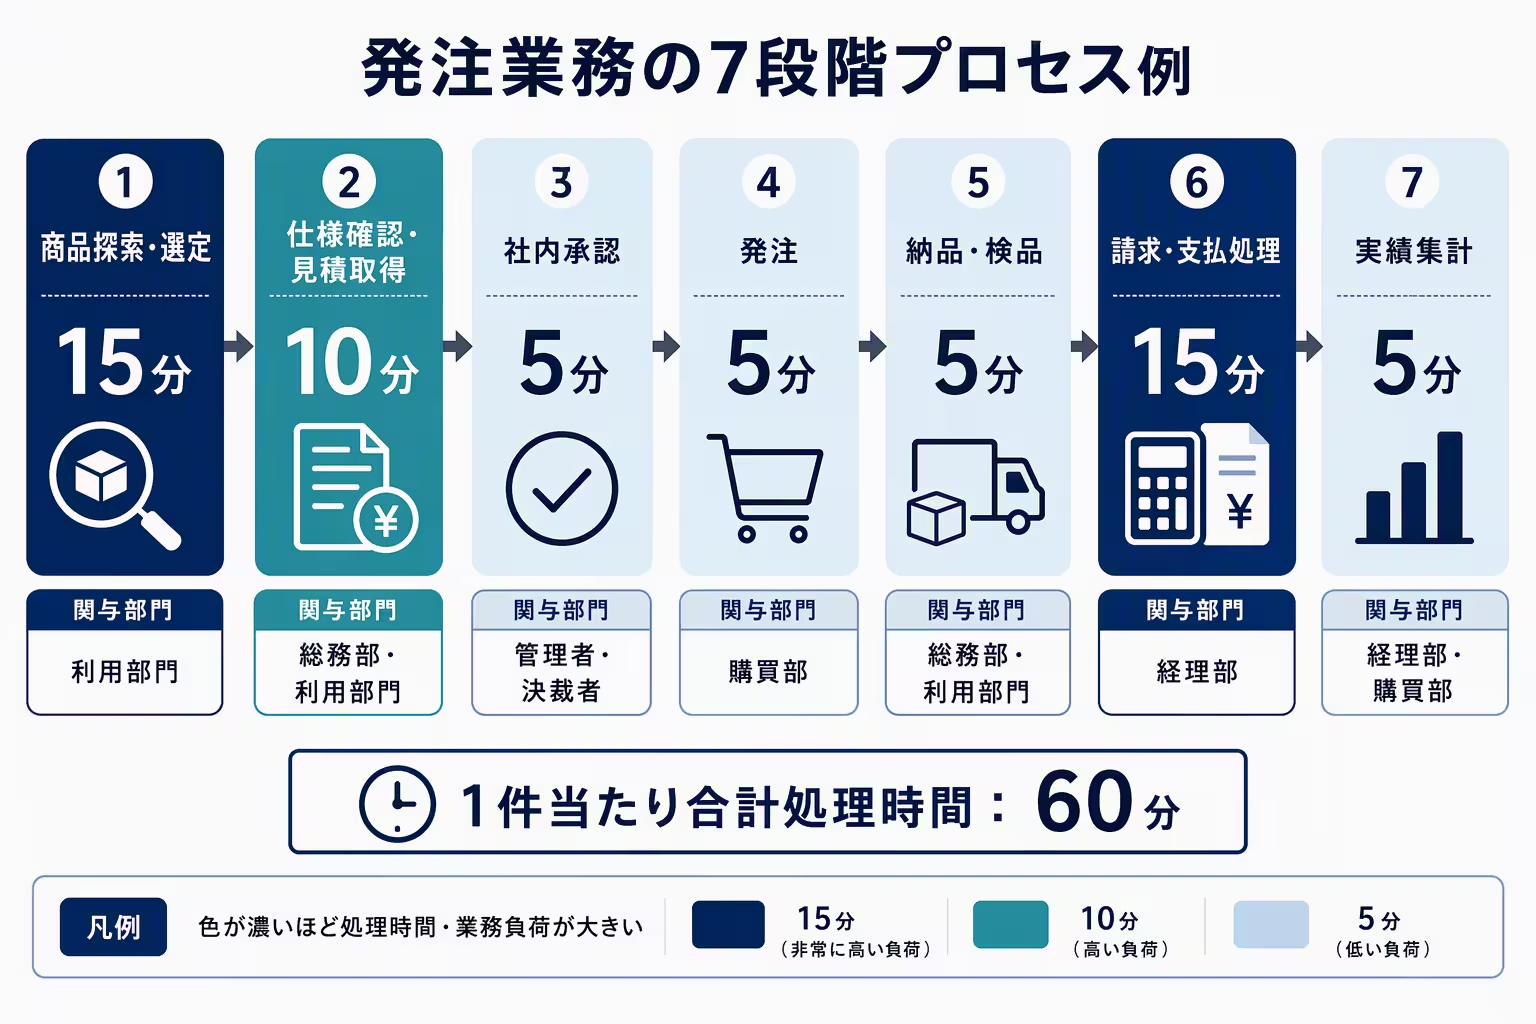
業務コストが膨らみやすいのは、少額発注が多い、類似商品を毎回探している、部署や拠点ごとに購入先や発注方法が異なるといった状態であることが多いです。発注が増えるほど承認や納品確認が繰り返され、購入先が分散するほど請求書や支払処理も増えます。例えば、年間購入額3,000万円に対して単価を5%下げた場合、削減額は150万円です。一方、発注件数が多い企業では、処理時間の短縮効果がこれを上回ることもあります。価格低減と業務効率化を分けずに評価することが大切です。
確認すべき点は、同一・類似品の個別購入、都度の商品選定や見積取得、金額や品目に対して過剰な承認、納品先・請求先の違いによる手作業です。判断基準は購入金額だけではありません。発注件数、1件当たりの所要時間、請求書枚数、購入先数、差戻しや問い合わせなどの例外処理件数も確認します。高額品だけでなく、件数が多く処理に時間を要する領域に注目すると、改善効果の大きい対象を選びやすくなります。
発注チャネル、商品情報、購入履歴を可能な範囲で共通化すれば、重複購入や取引先の分散を把握しやすくなります。蓄積したデータは、推奨商品の設定、購入先の集約、発注頻度の見直しにも活用できます。
すべての工程を一度に変える必要はありません。まず発注件数の多い定型品について、推奨商品や購入先を定め、探索や問い合わせを減らします。次に、部署ごとに異なる申請・承認ルールを確認し、金額や品目に応じて標準化します。さらに購入先や請求を集約すれば、納品確認や請求処理も効率化しやすくなります。事務用品は定型品が多く、電子カタログや承認ルールを適用しやすいため、全社的な購買改革を始める入口として適しています。
購買システムや法人向けECを活用する際は、導入を目的にせず、削減したい作業を明確にすることをおすすめします。商品検索、承認、発注履歴の確認、購買データ集計など、手作業の工程と必要な機能を対応させることで、導入後の効果を評価できます。例外的な購買まで無理に統一せず、反復性の高い業務から仕組み化することが現実的です。
また、紙を電子に置き換えるだけでは、十分な効率化にはなりません。別システムへの再入力、Excelへの転記、発注情報と請求情報の人手による照合が残れば、負担や人的ミスのリスクも残ります。商品選定から承認、発注、実績集計まで同じ情報を再利用できる流れを設計することがポイントです。
組織や拠点、働き方が変われば、必要な商品や発注頻度も変化します。月次や四半期ごとに、発注件数、購入先、頻繁に購入する品目、例外発注を確認し、ルールと実態のずれを見直しましょう。
効果測定には、購買金額だけでなく、「1件当たりの処理時間」「見積取得件数」「差戻し件数」「例外発注率」「購入先数」「請求書件数」なども用います。改善前後を同じ指標で比較すれば、商品単価が変わらなくても、発注回数や確認作業が減ったことによる業務コスト削減効果を説明できます。
購買データを継続的に蓄積することで、定型品の標準化、購入先の集約、承認ルールの見直しといった次の課題も発見できます。担当者が本来注力すべき業務に使える時間を生み出すことを目標に、発注業務を継続的に改善することが大切です。
発注業務の標準化を定着させる手段として、間接材購買システムやサプライヤECサイトの購買管理機能を活用する方法があります。商品検索、申請・承認、発注、履歴確認、実績集計などを一つの流れで処理できれば、メールや紙による確認、Excelへの転記を減らし、購買ルールに沿った運用を支えられます。
間接材購買システムは、複数の購入先や品目を横断して管理し、承認ワークフロー、利用者・部門別の権限、購入制限、予算管理、購買実績の集計などを共通化したい場合に適しています。全社やグループ会社の購買データを集約することで、購入先の分散や例外発注を把握し、統制と分析につなげやすくなります。
一方、サプライヤECサイトは、豊富な商品情報や在庫・納期の確認、購入履歴からの再注文、部門別管理などを利用でき、日常的な備品を効率よく購入する手段になります。導入負担を抑えながら、特定の購入先への発注をまとめたい場合にも有効です。文具だけでなく、衛生用品、梱包資材、IT周辺機器、工場用消耗品、工具、保護具などのMROまで対象を広げられれば、購買データの可視化と効率化の効果も大きくなります。利用できる機能はサービスによって異なるため、自社の要件との確認が必要です。
選定時は、対象とする部門・拠点、購入先の数、承認ルールの複雑さ、会計・基幹システムとの連携、必要な分析単位を整理します。全社統制には間接材購買システム、定型品の購入にはサプライヤECを利用し、パンチアウト連携などで両者を接続する方法もあります。まずは発注件数の多い領域から導入し、処理時間や例外発注率の変化を確認しながら対象を広げると、改善効果を確かめやすくなります。
事務用品の単価を数%下げるだけであれば、全社業績への影響は限定的です。しかし、探索、見積、承認、発注、納品確認、請求処理まで含めると、発注件数の多い企業には相応の改善余地があります。工程別の時間と件数を可視化し、商品の標準化、購入先・請求の集約、承認ルールの見直しを進めましょう。事務用品を標準化しやすい入口とし、MROなどの間接材へ対象を広げ、購買システムやサプライヤECを活用することで、価格低減、業務効率化、内部統制、データ活用を一体的に進められます。
関連資料
間接材購買入門(押さえておくべき間接材の基本と実務上のポイント)
購買業務の改善を検討している企業向けに、可視化・標準化・効率化につながる改善の考え方を解説した資料です。自社の改善ポイントを検討する際にお役立ていただけます。